产量观察的核心意义
在全球期货市场中,产量数据是衡量供需平衡的关键指标之一。无论是原油、黄金还是农产品,产量的实际变动往往领先于价格趋势,成为投资者预判市场方向的重要参考。产量观察并非简单的数据罗列,而是需要结合产能结构、气候政策、地缘风险等多维因素,才能捕捉到价格传导的真实脉络。
原油产量与价格预期的裂口
OPEC+减产与美国页岩油增产的博弈
近期原油市场的波动,核心驱动力来自主要产油国的产量决策。OPEC+的减产协议持续延长,试图通过收缩供给来支撑价格,但美国页岩油在高油价刺激下持续增产,填补了部分缺口。产量观察显示,全球原油总供给仍处于微幅增长状态,但实际出口量的变化却因炼厂检修、运费波动等因素出现偏差。这种产量与实际流通量的差异,导致市场对供应紧张的预期反复修正,进而加剧了原油期货的震荡区间。
产量预期差的交易机会
当市场普遍预期供应收紧时,库存数据的超预期增加会瞬间扭转情绪。产量观察要求投资者关注月度产量报告与卫星监测数据的背离,例如沙特的原油出口量是否与宣称的减产幅度一致。一旦发现产量执行率不足,空头力量会迅速介入,触发价格加速回调。这种基于产量细节的交易逻辑,在原油期货市场上屡试不爽。
黄金产量:成本线与价格底部的锚定
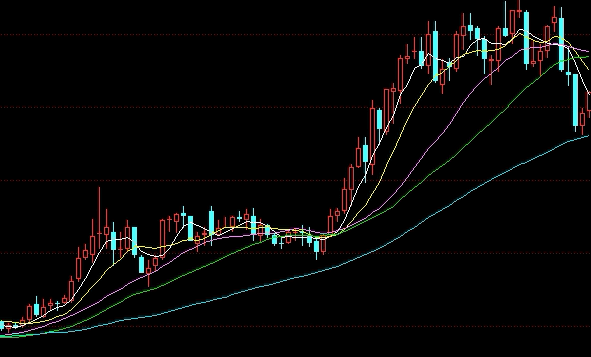
黄金作为避险资产,其价格不仅受货币政策和地缘局势影响,也与矿企产量高度相关。全球黄金产量近年来稳步增长,但开采成本随矿石品位下降和环保要求提升而抬升。成本曲线的最低分位,往往构成金价下跌的重要支撑。产量观察中,若金价跌破多数矿企的全维持成本,矿企可能减产或停产,进而减少中长期供给,形成价格底部的自我修复机制。2026年以来,非洲与南美部分矿区因运营成本高企而削减产量,对金价形成隐性利多支撑。
农产品产量:气候与种植面积的联动
南美大豆产量调降与进口国的应对
农产品市场对产量的敏感度极高。以南美大豆为例,受干旱天气影响,巴西和阿根廷的产量预估连续下调,引发豆粕和豆油期货价格大幅攀升。产量观察需追溯气象模型的演进路径,而不只是依赖官方报告。当降雨量低于历史均值持续三周以上,产量下调的风险便在远期合约中提前兑现。中国作为主要进口国,其采购节奏也会反向影响南美产商的销售意愿,形成跨市场传导。
玉米乙醇政策对产量结构的重塑
美国玉米产量不仅关乎饲料需求,还与生物燃料政策紧密相连。当乙醇掺混义务提高时,玉米的工业消费量上升,从而挤压饲料库存,推高玉米期价。产量观察不仅要看种植面积,还需跟踪乙醇厂开工率与库存变化。若玉米产量增速不及乙醇消耗增速,则市场将面临结构性短缺,价格中枢自然上移。
产量数据中的资金博弈
机构投资者在读取产量报告时,更关注预期差而非绝对值。例如美国能源信息署(EIA)的周度产量数据发布后,若实际产量高于市场预期,原油期货常先跌后涨——因为空头回补压力在利空出尽后释放。产量观察需要结合持仓报告,分析投机净多头是否已过度拥挤,从而判断价格对产量消息的反应强度。
风险管理与风险提示
基于产量观察的交易策略需要严格的风险控制。产量数据存在修正可能,且地缘政治事件能瞬间颠覆供需格局。例如,中东局势紧张时,即使原油产量未实际下降,风险溢价也会推动价格脱离产量基本面。投资者应避免单边重仓,建议采用期权组合或价差策略来管理不确定性。本文内容不构成任何投资建议,期货交易具有高风险,投资者需根据自身风险承受能力审慎决策。