产业政策驱动能源政格局重塑
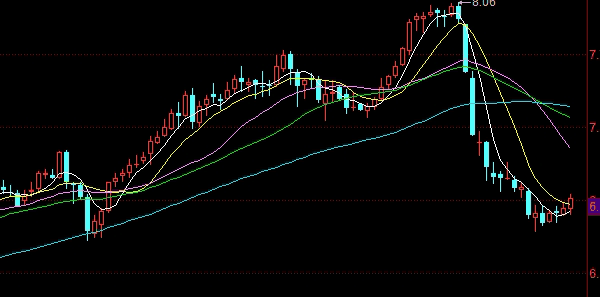
当前全球能源政治正经历深度调整。主要产油国通过减产协议强化价格控制力,而消费国则加速能源转型以减少依赖。这种博弈直接反映在原油期货市场:布伦特与WTI价差波动加剧,反映出供应端政策与实际需求之间的错配。产业政策的调整往往领先于市场预期,期货价格的跳空缺口成为政策转向的先行指标。
跨市场传导的逻辑链
能源政的核心在于资源分配权。当OPEC+宣布减产时,原油期货近月合约迅速飙升,但远月合约涨幅有限,形成明显的近远月价差结构。这种价格曲线的陡峭化传导至下游化工品和燃料油市场,进而影响黄金等避险资产的价格波动。投资者需要关注库存数据与政策声明之间的背离,这是识别传导真实性的关键。
地缘风险溢价与期货定价
地缘事件是能源政的重要变量。中东局势、俄罗斯管道供应、委内瑞拉制裁等突发事件,会瞬间推高期货市场的风险溢价。但持续性取决于政策执行力度:若事件未改变实际供需,溢价会快速回落。2026年以来,市场对地缘风险的定价更为理性,波动率指数维持在中等水平,但尾部风险仍不可忽视。
资金情绪的摆锤效应
对冲基金在原油期货上的净多头持仓与能源政事件高度相关。当政策信号明确时,资金集中涌入推高价格;但当政策出现分歧或执行不力时,持仓快速下降导致价格暴跌。这种情绪摆锤加剧了短期波动,为套利者提供机会,但也增加了普通投资者的风险。
风险管理中的政策变量
大宗商品期货交易者在能源政环境下需动态调整仓位。建议采用期权组合覆盖极端尾部风险,同时关注跨品种价差交易(如原油与天然气、布伦特与迪拜)。政策声明公布前后,适当降低杠杆可有效控制回撤。需要注意的是,任何策略都无法完全消除政策不确定性带来的方向性风险。
产业消息的价格锚定
炼厂开工率、原油运输量、战略储备变化等产业数据,是验证能源政效果的关键。当政策推动减产而库存依然高企时,市场会重新定价政策可信度。投资者应结合卫星监测、船运数据等高频信息,提升对价格传导的预判能力。
结语与风险提示
能源政与期货市场的互动将持续深化。本文分析不构成具体投资建议,期货交易具有高风险,可能损失全部本金。政策变量复杂,过往表现不预示未来结果,投资者应独立做出判断。