季节性需求是国际期货市场中长期存在的定价锚点,它并非简单的日历效应,而是由气候、生产周期、消费习惯及地缘政治共同塑造的结构性力量。对于大宗商品而言,季节性需求的变化往往预示着资金流向的转折,进而引发跨品种、跨周期的价差波动。理解这种内在驱动力,有助于交易者在复杂市场中构建更具适应性的配置思路。
原油与天然气:能源的季节性错配
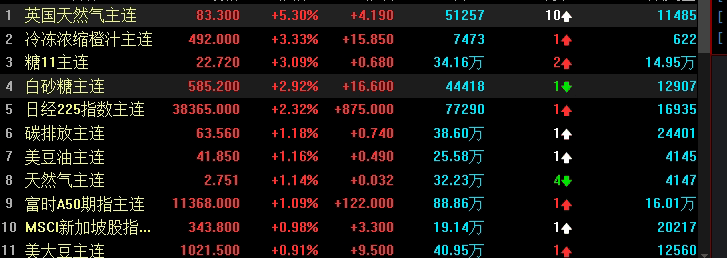
原油市场的季节性需求通常与交通运输和取暖用油相关。北半球夏季出行旺季推动汽油消费攀升,炼厂开工率上升,从而带动原油库存下降。但近年来,美国页岩油产量弹性增加,叠加OPEC+的产量调控,使得季节性波动幅度有所收窄。天然气则更为典型,北美冬季取暖需求激增,导致HH期货合约在四季度至次年一季度常常出现升水结构。然而,欧洲天然气库存政策与LNG进口的灵活性,正在改变传统的季节性价差模式。交易者需关注库存水平与远期曲线的相对位置,而非单纯依赖历史均值。
农产品:播种、生长与收获的节奏
农产品期货的季节性最为直观。以大豆和玉米为例,南美与北美产区的播种和收获周期相反,导致全球供应出现阶段性高峰。播种季天气风险、生长季干旱或洪涝、收获季物流瓶颈,每个环节都可能放大价格波动。例如,美国中西部在6-7月的干旱预期往往推升玉米期货价格,而巴西大豆出口高峰(2-4月)则给CBOT大豆带来下行压力。此外,中国进口需求的节奏也在改变传统季节性规律,需要结合现货基差与港口库存综合判断。
贵金属:季节性需求与宏观预期的博弈
贵金属的季节性需求主要来自实物消费和投资配置。印度排灯节与中国春节是黄金消费的传统旺季,央行购金行为则更偏向长期战略。但近期,黄金期货定价更多受到实际利率与美元流动性的影响,季节性因素被宏观预期削弱。白银由于工业用途更广,其季节性波动与电子制造、光伏产业的生产周期挂钩,通常在年初和年末有较明显波动。交易者在分析贵金属时,应将季节性需求作为辅助变量,而非主导逻辑。
风险管理与资金情绪
季节性需求行情的核心风险在于预期差。当市场一致看多冬季天然气时,若气温偏高或库存充足,升水结构可能迅速崩塌。因此,风险管理需关注持仓拥挤度与波动率偏度。资金情绪方面,CTA策略在季节性突破时往往加速趋势,但当价格接近历史极值时,程序化回补可能引发反转。成熟的交易方案应纳入期权保护,例如在原油夏季高峰前买入虚值看跌期权,以对冲需求不及预期的情景。
国际市场联动观察
季节性需求并非孤立存在。北半球冬季天然气短缺可能推高亚洲LNG现货价格,进而影响日本和韩国的发电成本,最终传导至全球工业品价格。同时,厄尔尼诺或拉尼娜现象会扰动多地区农产品产量,导致国际小麦、白糖等品种出现共振。跨市场套利者会关注这种联动性,例如在北美冬季取暖季买入欧洲天然气卖出美国天然气,以捕捉区域价差。
风险提示
本文内容仅供分析参考,不构成任何投资建议。期货交易存在高杠杆与流动性风险,历史规律不保证未来表现。投资者应基于自身风险承受能力,结合专业指导审慎决策。市场存在不确定性,过往业绩不代表未来收益,请勿以单一因素作为交易依据。